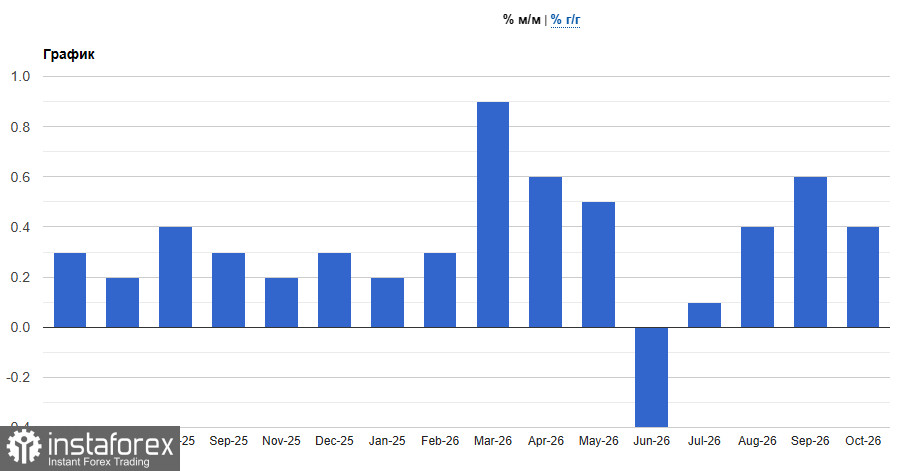
Hier, le dollar s’est apprécié face à toutes les principales devises et les rendements des bons du Trésor américain ont fortement bondi. La raison en est la publication des données : l’indice des prix à la consommation de base a augmenté de 0,3 % sur un mois, contre une prévision de 0,2 %, dépassant les attentes pour le troisième mois consécutif ; l’indice global a bondi de 0,4 % contre une prévision de 0,3 %, après une hausse de 0,6 % en septembre.
Les pressions ont été généralisées. Le loyer, principale composante de l’indice, a augmenté de 0,3 %; l’électricité a gagné 0,9 %; l’assurance automobile a enregistré sa plus forte hausse en plus d’un an ; et les prix alimentaires ont progressé à leur rythme le plus rapide depuis avril. L’essence a augmenté de 1 %, les tarifs aériens de 0,4 %, et les services hors énergie et loyer de 0,4 %. Fait notable, le Brent a grimpé d’environ 12 % en octobre, de sorte que le choc énergétique continue de se répercuter sur les consommateurs : la récente baisse du pétrole sous 92 $, après un pic d’environ 116 $ le 30 octobre, ne pouvait pas encore se refléter dans ce rapport.
Le rapport indique également que les droits de douane ont contribué à la hausse. Les meubles, l’électroménager et les jouets sont devenus nettement plus chers ; les smartphones ont enregistré leur plus forte progression jamais constatée, sur fond de lancement d’un nouveau modèle iPhone Duo ; et les services de divertissement ont affiché leur plus forte hausse de l’année après l’augmentation des tarifs des services de streaming. Les facteurs compensateurs ont été rares : l’assurance maladie a enregistré son plus fort recul en plus de trois ans après une actualisation semestrielle des données, les voitures d’occasion ont baissé, et les composants de construction liés à l’IA ont marqué une pause — les logiciels ont reculé de 1,5 %, et les prix des ordinateurs ont augmenté à leur rythme le plus lent depuis quatre mois.
Le taux annualisé de l’inflation sous-jacente (core CPI) sur trois mois est monté à 3,75 % — son plus haut niveau en plus de deux ans — et le taux annualisé sur six mois s’est établi à 2,69 %. Il n’y a pas de comparaison en glissement annuel, la collecte de données d’octobre dernier ayant été interrompue par une fermeture de l’administration, mais les économistes estiment l’inflation sous-jacente à environ 2,8 % contre 2,6 % en septembre, ce qui serait un plus haut depuis mai. Les salaires horaires réels sont restés quasiment inchangés, et les principaux perdants sont les ménages dont les revenus ne suivent pas le rythme de la hausse des prix — précisément le segment de la population qui a aidé les démocrates à remporter les élections de mi-mandat.
Pour la Federal Reserve, il s’agit du dernier rapport avant la réunion du 9 décembre. Le taux des fed funds reste à 3,75–4,00 % après la hausse de septembre et une pause en octobre, décidée par 10 voix contre 2, Lisa Cook et Beth Hammack ayant voté pour un relèvement. Le 3 septembre, Christopher Waller se disait prêt à maintenir le taux des fed funds au vu des progrès continus, mais mardi, il a indiqué qu’il soutiendrait une hausse des taux en décembre. Si le core PCE ressort à 0,3 % ou plus, une hausse de 50 points de base pourrait s’imposer. Après les déclarations de Waller, la probabilité d’un relèvement en décembre est passée de 78,8 % à 96,3 % selon le CME FedWatch ; le marché intègre également de nouvelles hausses jusqu’en 2027 et une faible probabilité d’un mouvement de 50 points de base dès décembre.
Pour les devises, cela redonne tout son poids au principal argument en faveur du dollar : le différentiel de taux. La Federal Reserve est attendue à 4,00–4,25 % après décembre, tandis que le taux de dépôt de la BCE est de 2,50 % et qu’un relèvement à 2,75 % le 17 décembre est perçu comme le dernier. Avec un taux directeur à 4,00 %, la Bank of England considère qu’un deuxième mouvement en décembre est un scénario à 50/50 au vu de la baisse du prix du pétrole.
L’ensemble suggère que ce rapport a consolidé la perspective d’une hausse des taux en décembre et accru le risque d’une accélération à 50 points de base. Je pense que le dollar restera soutenu dans les prochaines séances et que l’EUR/USD et le GBP/USD reviendront sur les plus bas de vendredi. La baisse du pétrole et les avancées sur le dossier iranien pourraient atténuer la pression, mais leur impact sur l’inflation ne se reflétera que dans le rapport de novembre, de sorte que je n’anticipe pas d’inversion durable du dollar avant la réunion du 9 décembre.
Vue technique pour l’EUR/USD
Les acheteurs doivent désormais envisager de dépasser le niveau de 1,1170. Ce n’est qu’à cette condition qu’ils pourront viser un test de 1,1200. À partir de là, il serait possible de monter vers 1,1220, mais y parvenir sans le soutien des grands intervenants serait assez difficile. En cas de repli, je m’attendrais à ce que les acheteurs majeurs n’interviennent qu’aux alentours de 1,1140. S’il n’y a personne à ce niveau, il serait prudent d’attendre que le plus bas à 1,1110 soit à nouveau atteint ou d’ouvrir des positions longues à partir de 1,1080.
Vue technique pour le GBP/USD
Les acheteurs de livre doivent franchir la résistance de court terme à 1,3355. Ce n’est qu’à ce moment-là qu’ils pourront viser 1,3377, un niveau au-dessus duquel il sera assez difficile de passer. L’objectif plus lointain se situe dans la zone de 1,3305. En cas de repli, les vendeurs tenteront de prendre le contrôle de 1,3325. S’ils y parviennent, une sortie de la fourchette de prix porterait un sérieux coup aux positions des acheteurs et pousserait le GBP/USD vers le plus bas à 1,3300, avec la perspective d’atteindre 1,3270.