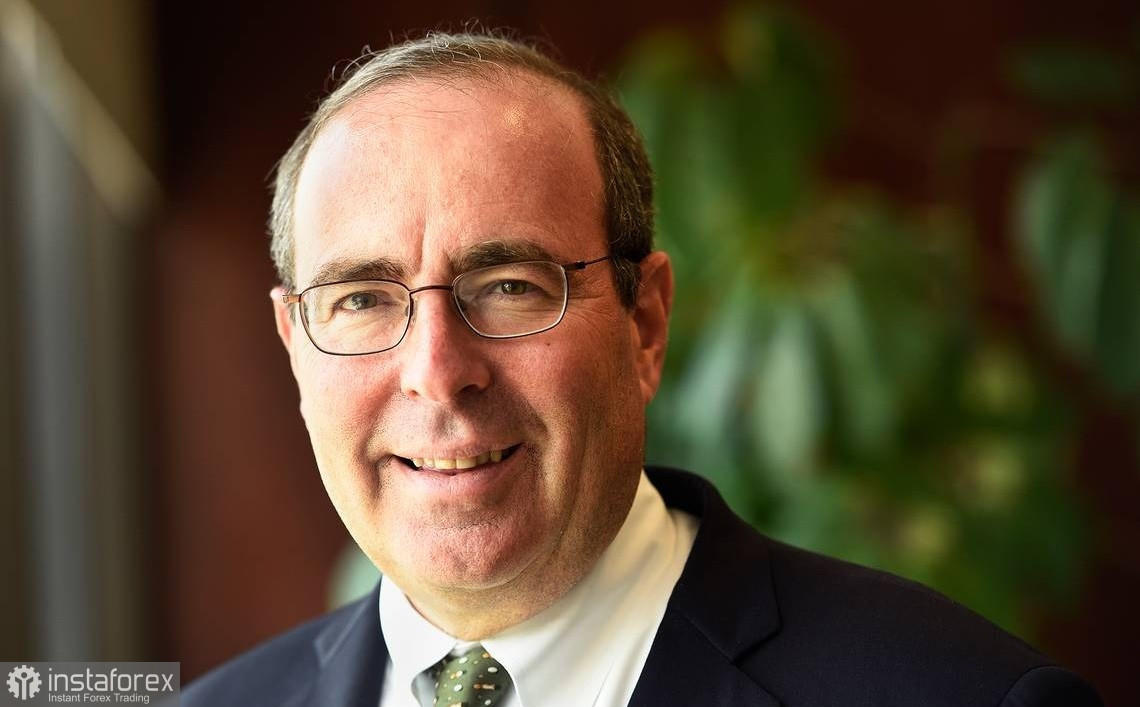
Le président de la Richmond Fed, Tom Barkin, a clairement indiqué hier que la Fed ne voyait aucune raison de changer de cap : l’économie américaine reste résiliente et l’inflation demeure trop élevée. « L’orientation appropriée de la politique monétaire est relativement simple », a-t-il déclaré, tout en ajoutant que cette politique devait être menée avec prudence. Rappelons que le 5 novembre, il avait confirmé son soutien à un rythme graduel de relèvement des taux d’intérêt, sans préciser de taux terminal. Désormais, la rhétorique est plus tranchée. La fourchette cible de la politique monétaire reste à 3,75–4,00 %, et le marché intègre une probabilité de près de 80 % d’une hausse le 9 décembre, avec un nouveau mouvement possible en mars.
Barkin a déclaré que le socle de la résilience, ce sont les bénéfices des entreprises. Au deuxième trimestre, les bénéfices de la médiane des sociétés du S&P 500 ont augmenté de 15 %, les bénéfices agrégés ont progressé de 31 %, et le troisième trimestre suit une trajectoire similaire. Cette solidité a été alimentée par des gains spectaculaires dans le secteur technologique, une demande inattenduement robuste, des gains de productivité, une modération des salaires, des changements fiscaux, des reculs de droits de douane et l’utilisation de stocks bon marché. Les grandes entreprises en ont profité ; les petites sociétés, note Barkin, sont nettement plus mal loties.
Des bilans d’entreprises solides continuent de soutenir les dépenses et l’emploi. L’investissement des entreprises a augmenté de 12,7 % au troisième trimestre et n’est pas uniquement tiré par les infrastructures liées à l’IA. Les sociétés n’embauchent pas de façon agressive, mais elles ne licencient pas non plus. Les nouvelles inscriptions au chômage sont à leurs plus bas niveaux depuis plusieurs décennies, et le taux de chômage est tombé à 4,1 % en octobre contre 4,2 % en septembre.
Le principal problème réside dans la hausse généralisée des coûts. Barkin a cité l’assurance maladie, l’essence et le diesel, le transport routier et maritime, les voyages d’affaires, les puces mémoire, les taux d’intérêt et les droits de douane. Certaines entreprises ont retardé le passage des coûts dans leurs prix, s’attendant à ce que le conflit au Moyen-Orient soit de courte durée, ce qui explique des données relativement faibles au début de l’été. Désormais, les entreprises affirment répercuter les coûts accumulés sur leurs clients et rencontrer moins de résistance qu’avant la pandémie. Je vous rappelle que l’inflation dépasse l’objectif de 2 % depuis plus de cinq ans. L’indice des prix PCE pour septembre ressort à 3,6 % en global et 3,1 % en sous-jacent, avec des hausses mensuelles les plus rapides depuis mars.
Les consommateurs, observe Barkin, sont moroses mais continuent de dépenser. L’indice de confiance du Michigan a atteint cinq fois cette année des plus bas historiques, même s’il est remonté à 51,0 en novembre, contre 48,0 (consensus 48,0), et les anticipations d’inflation à un an ont reculé à 4,3 % contre 4,7 %. Les revenus réels augmentent à peine ; les salaires ont progressé de 3,1 % en glissement annuel, contre une prévision de 2,9 %, et pourtant les dépenses nominales de base sur six mois ont augmenté de 6,9 % en glissement annuel. Les ménages se tournent vers les marques de distributeur, remplacent le bœuf par des viandes moins chères, réparent plutôt que remplacent, réduisent leurs couvertures d’assurance et puisent dans leur épargne. Barkin a qualifié cela d’« emprunt sur l’avenir » et a averti que les ménages les plus fragiles paieront le prix de ce modèle.
Les Américains les plus aisés soutiennent la demande de l’autre côté. Ils ont bénéficié de la hausse des valorisations boursières et immobilières et représentent une part disproportionnée des dépenses. Les données du Michigan montrent que plus de 40 % des consommateurs à hauts revenus prévoient de continuer à dépenser comme d’habitude, y compris pour des biens dont les prix ont fortement augmenté, soit plus du double de la proportion de consommateurs à bas revenus.
Le risque le plus sérieux selon Barkin est l’IA, qui présente des effets ambivalents. Si les rendements déçoivent, l’investissement des entreprises ralentira, entraînant à sa suite les actions et la consommation des ménages à hauts revenus. Si l’IA surperforme et remplace plus de travailleurs que prévu, les dépenses reculeront également. Dans les deux scénarios, l’attention se déplacerait de l’inflation vers l’autre mandat de la Fed : le plein emploi. C’est pourquoi la prudence s’impose.
Le prochain test a lieu aujourd’hui : les données d’inflation américaine pour octobre, après des chiffres précédents de 3,7 % en glissement annuel pour l’inflation globale et 2,6 % pour le sous-jacent. Je considère que les commentaires de Barkin plaident pour une hausse de 25 points de base le 9 décembre plutôt qu’un mouvement plus important, et qu’ils sont favorables au dollar tant que l’écart avec le taux de dépôt de la BCE à 2,50 % reste autour de 1,25–1,50 point de pourcentage. Si l’inflation ressort au-dessus des attentes, je n’exclus pas que le marché commence sérieusement à intégrer une hausse en mars également, ce qui accentuerait la pression baissière sur l’euro et la livre. Un rapport plus modéré effacerait sans doute une partie des gains du dollar mais ne modifierait probablement pas la trajectoire globale des taux d’intérêt.
Concernant les aspects techniques de l’EUR/USD, les acheteurs doivent s’emparer de 1,1245. Ce n’est qu’à cette condition qu’un test de 1,1270 s’ouvrirait, à partir duquel une poussée vers 1,1300 est possible, même si y parvenir sans le soutien de gros intervenants sera difficile. En cas de repli, je m’attends à une augmentation de l’activité acheteuse seulement vers 1,1215. Si ce niveau manque d’ordres d’achat, il serait judicieux d’attendre une baisse vers un nouveau plus bas à 1,1185 ou d’ouvrir des positions longues à 1,1165.
Pour ce qui est des aspects techniques du GBP/USD, les acheteurs de livre doivent franchir la résistance immédiate à 1,3460. Cela permettrait un mouvement vers 1,3481, au-dessus duquel de nouveaux gains seraient difficiles. Le prochain objectif haussier se situe à 1,3501. En cas de baisse, les vendeurs tenteront de s’emparer de 1,3430. S’ils y parviennent, une sortie de la fourchette porterait un coup sévère aux haussiers, entraînant la livre sterling vers un creux à 1,3399, avec la perspective d’un prolongement de la faiblesse vers 1,3370.